Bank modern menghadapi risiko yang makin saling terkait, mulai dari kredit macet hingga serangan siber, sehingga mitigasi risiko harus menjadi bagian dari strategi bisnis, bukan sekadar fungsi kepatuhan. Artikel ini membahas jenis-jenis risiko utama perbankan, kerangka manajemen risiko terpadu, strategi mitigasi untuk setiap jenis risiko, serta peran teknologi dan regulasi. Kesimpulannya, mitigasi yang efektif membutuhkan tata kelola yang kuat, budaya risiko yang sehat, pemanfaatan data dan teknologi, serta kepatuhan terhadap standar regulasi yang terus berkembang.
Kata kunci: manajemen risiko, mitigasi risiko, perbankan, Basel III, risiko kredit, risiko operasional
Pendahuluan
Bank adalah lembaga yang bisnis intinya adalah mengelola risiko: menghimpun dana jangka pendek dari masyarakat lalu menyalurkannya sebagai kredit jangka panjang. Karena itu, kegagalan mengelola risiko dapat mengancam kesehatan bank dan, pada skala besar, stabilitas sistem keuangan. Krisis keuangan global 2008 menjadi pelajaran bahwa risiko yang tidak terkelola di satu institusi dapat menyebar dengan cepat ke seluruh sistem.
Dalam beberapa tahun terakhir, lanskap risiko perbankan berubah. Digitalisasi layanan, hadirnya fintech, meningkatnya ancaman siber, volatilitas pasar, dan risiko baru seperti perubahan iklim membuat bank harus memandang risiko secara lebih luas dan terintegrasi. Pendekatan lama yang mengelola tiap risiko secara terpisah tidak lagi memadai.
Artikel ini bertujuan menguraikan strategi mitigasi risiko yang dapat diterapkan dalam manajemen bank modern, dengan menjelaskan jenis risiko, kerangka pengelolaannya, strategi mitigasi spesifik, serta dukungan teknologi dan regulasi.
Jenis-Jenis Risiko Utama dalam Perbankan
Bank modern umumnya menghadapi tujuh kelompok risiko berikut.
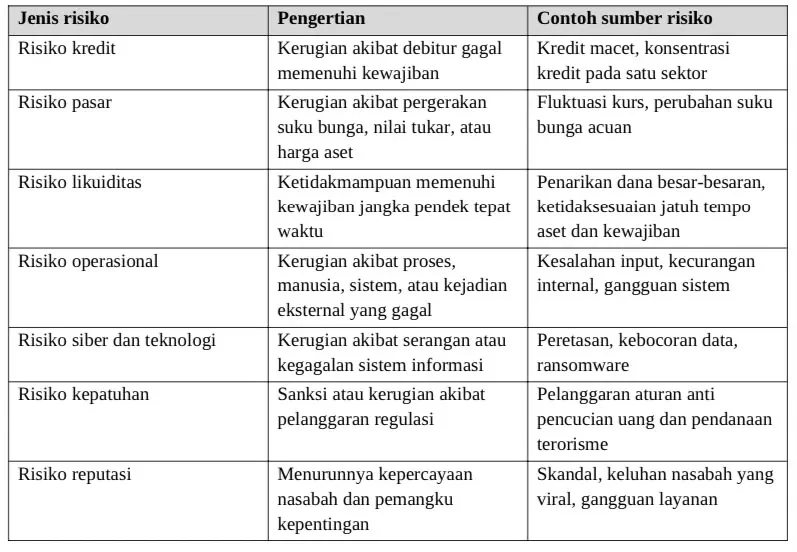
Risiko-risiko ini tidak berdiri sendiri. Insiden siber, misalnya, dapat memicu risiko operasional, kepatuhan, dan reputasi sekaligus, bahkan memicu penarikan dana yang menekan likuiditas.