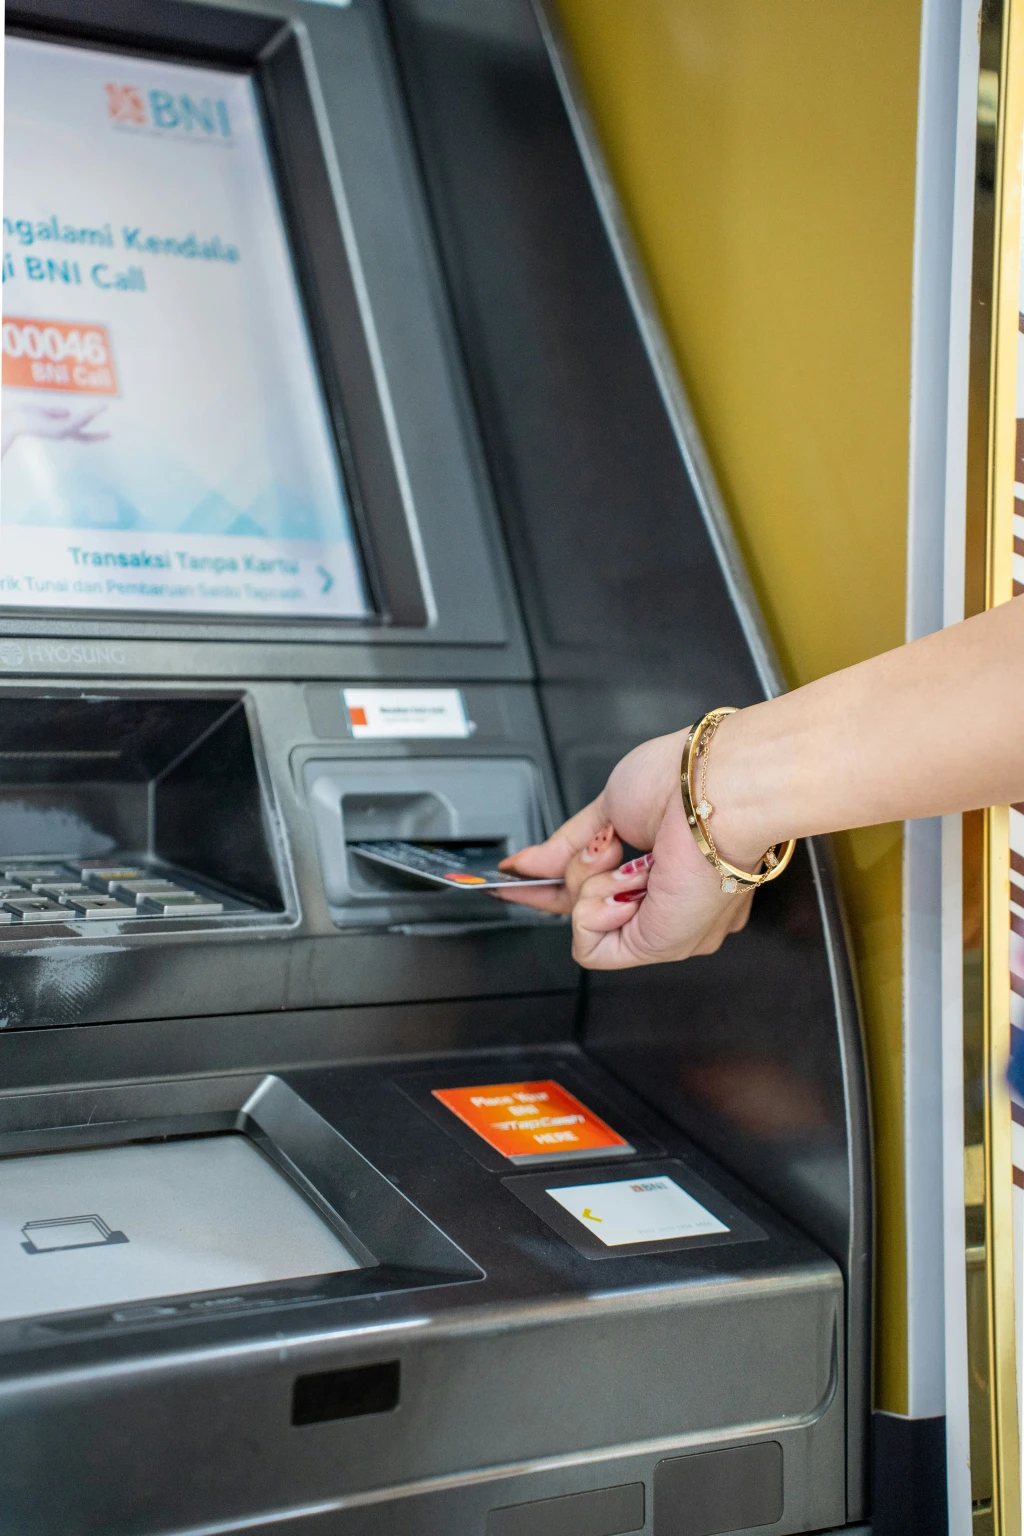
Perkembangan teknologi digital telah membawa perubahan besar dalam industri perbankan. Jika dahulu nasabah harus datang ke kantor cabang untuk membuka rekening, mengecek saldo, atau melakukan transfer, sekarang kegiatan tersebut dapat dilakukan melalui telepon genggam. Layanan mobile banking, internet banking, dan pembukaan rekening online membuat transaksi lebih mudah dan cepat. Menurut saya, perubahan ini menjadi peluang bagi bank untuk meningkatkan penghimpunan Dana Pihak Ketiga (DPK) sekaligus memperkuat daya saing.
DPK merupakan dana yang dihimpun bank dari masyarakat dalam bentuk giro, tabungan, dan deposito. Dana tersebut menjadi sumber penting bagi bank untuk menjalankan kegiatan operasional dan menyalurkan kredit. Karena itu, kemampuan menarik dan mempertahankan dana nasabah sangat berpengaruh terhadap keberlangsungan bank.
Digital banking dapat membantu meningkatkan penghimpunan DPK melalui kemudahan akses. Calon nasabah dapat membuka rekening tanpa harus datang ke kantor cabang, sedangkan nasabah lama bisa memantau saldo dan bertransaksi kapan saja. Kemudahan ini dapat mendorong masyarakat untuk mulai menabung karena prosesnya lebih praktis dan tidak membutuhkan banyak waktu.
Bank juga dapat menjangkau masyarakat yang tinggal jauh dari kantor cabang. Fitur tabungan berjangka, pengingat menabung, dan informasi transaksi membantu nasabah mengelola keuangan. Bank dapat memperkenalkan produk simpanan melalui aplikasi sesuai kebutuhan nasabah. Jika layanan mudah digunakan dan bermanfaat, nasabah memiliki alasan untuk tetap menggunakan rekening dan menyimpan dana di bank tersebut.
Bank Indonesia mencatat transaksi mobile banking tumbuh 47,08 persen secara tahunan pada Agustus 2026. Pada periode yang sama, Otoritas Jasa Keuangan mencatat DPK perbankan mencapai Rp10.413 triliun. Data ini menunjukkan besarnya aktivitas layanan digital dan dana masyarakat yang dikelola bank. Namun, pertumbuhan DPK tidak hanya disebabkan digital banking, tetapi juga dipengaruhi suku bunga, pendapatan, kondisi ekonomi, dan kepercayaan masyarakat.
Persaingan bank tidak lagi hanya bergantung pada jumlah kantor cabang dan variasi produk. Nasabah juga memperhatikan kecepatan transaksi, kemudahan aplikasi, biaya layanan, serta keamanan data. Bank dengan layanan digital yang stabil dan mudah digunakan berpeluang menarik nasabah baru serta mempertahankan nasabah lama. Digital banking juga meningkatkan efisiensi karena transaksi dapat dilakukan tanpa tatap muka.
Meskipun memiliki banyak manfaat, digital banking menghadapi tantangan seperti penipuan online, pencurian data pribadi, dan gangguan sistem. Jika keamanan tidak dijaga, kepercayaan nasabah dapat menurun. Selain itu, kemampuan masyarakat dalam menggunakan teknologi berbeda-beda. Tidak semua nasabah memahami fitur aplikasi atau mengenali modus penipuan digital.
Untuk mengatasi tantangan tersebut, bank perlu memperkuat sistem keamanan, menjaga kestabilan aplikasi, dan memberikan edukasi mengenai transaksi yang aman. Bank juga harus menyediakan layanan pengaduan yang cepat dan mudah diakses. Menurut saya, pelayanan langsung di kantor cabang tetap diperlukan karena sebagian nasabah masih membutuhkan bantuan petugas. Dengan demikian, teknologi dan pelayanan manusia dapat saling melengkapi.
Digital banking memiliki peran penting dalam mendukung penghimpunan DPK dan meningkatkan daya saing perbankan di Indonesia. Kemudahan akses dapat memperluas jangkauan layanan, mendorong kebiasaan menabung, dan membantu bank mempertahankan nasabah.
Menurut saya, bank tidak cukup hanya berlomba menghadirkan fitur digital terbaru. Bank harus memastikan layanan aman, mudah digunakan, stabil, dan didukung pelayanan yang responsif. Jika dilakukan secara konsisten, digital banking dapat menjadi salah satu kekuatan perbankan Indonesia untuk menghimpun dana masyarakat dan bersaing pada era ekonomi digital.
Oleh: Julian, mahasiswa Universitas Pamulang