Bank memiliki peran penting dalam menggerakkan perekonomian. Tidak hanya menjadi tempat masyarakat menyimpan uang, bank juga berfungsi sebagai lembaga yang menyalurkan dana kepada pihak yang membutuhkan pembiayaan. Dana yang dihimpun melalui tabungan, giro, dan deposito dikenal sebagai Dana Pihak Ketiga (DPK), yang menjadi salah satu sumber utama penyaluran kredit perbankan.
Namun, besarnya dana yang berhasil dihimpun bank belum tentu mencerminkan kemudahan akses pembiayaan bagi seluruh lapisan masyarakat. Pelaku Usaha Mikro, Kecil, dan Menengah (UMKM), misalnya, masih menghadapi berbagai hambatan dalam memperoleh kredit untuk mengembangkan usahanya.
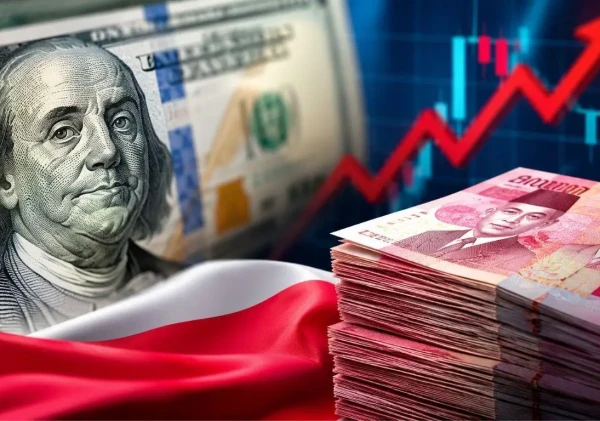
Berdasarkan data Otoritas Jasa Keuangan (OJK), pada September 2026 Dana Pihak Ketiga perbankan mencapai Rp10.492,2 triliun, tumbuh sebesar 8,22 persen dibandingkan tahun sebelumnya. Sementara itu, penyaluran kredit perbankan mencapai Rp9.245,1 triliun atau tumbuh 13,26 persen. Secara umum, penyaluran kredit menunjukkan pertumbuhan yang lebih tinggi dibandingkan penghimpunan dana. Namun, pertumbuhan kredit UMKM masih perlu mendapat perhatian karena belum sejalan dengan pertumbuhan kredit secara keseluruhan.
Data OJK pada Agustus 2026 menunjukkan bahwa kredit UMKM hanya tumbuh sebesar 2,32 persen secara tahunan, jauh lebih rendah dibandingkan pertumbuhan kredit perbankan yang mencapai 13,65 persen. Kondisi ini memperlihatkan bahwa meskipun aktivitas kredit perbankan meningkat, penyaluran pembiayaan kepada UMKM belum berkembang dengan kecepatan yang sama.
Persoalan tersebut tentu tidak dapat dilihat hanya dari sisi ketersediaan dana. Salah satu hambatan yang dihadapi pelaku usaha kecil adalah persyaratan pengajuan kredit, seperti kelengkapan dokumen, riwayat kredit, jaminan, serta kemampuan membayar. Bagi usaha yang belum memiliki pencatatan keuangan teratur atau aset yang memadai, persyaratan tersebut dapat menjadi penghalang untuk mendapatkan modal.
Di sisi lain, bank juga memiliki tanggung jawab untuk menjaga keamanan dana masyarakat. Penyaluran kredit harus dilakukan dengan mempertimbangkan risiko agar tidak menimbulkan kredit bermasalah. Oleh karena itu, prinsip kehati-hatian merupakan hal yang penting dan tidak dapat diabaikan.
Namun, menurut penulis, prinsip kehati-hatian perlu diimbangi dengan pendekatan yang lebih inklusif. Bank seharusnya tidak hanya menilai kelayakan usaha berdasarkan jaminan atau riwayat keuangan formal, tetapi juga mempertimbangkan potensi usaha, arus kas, dan prospek pengembangan bisnis. Dengan pendekatan tersebut, pelaku UMKM yang memiliki potensi dapat memperoleh kesempatan pembiayaan yang lebih adil.
Selain itu, pemerintah dan perbankan perlu memperkuat dukungan terhadap UMKM melalui pendampingan pencatatan keuangan, pemanfaatan teknologi digital, serta penyediaan skema pembiayaan yang sesuai dengan karakteristik usaha. Penyaluran kredit juga perlu disertai edukasi agar masyarakat mampu menggunakan pinjaman secara produktif dan bertanggung jawab.